La réforme de la facturation électronique approche et beaucoup d’auto-entrepreneurs se demandent s’ils sont vraiment concernés. La réponse est oui, même si vous êtes en franchise en base de TVA. Le calendrier est fixé : réception des factures électroniques dès septembre 2026, émission à partir de septembre 2027. L’idée n’est pas de vous stresser, mais de vous donner une feuille de route claire pour ne rien rater.
Pourquoi cette réforme vous concerne, même si vous facturez des particuliers
La facturation électronique ne se limite pas à envoyer un PDF par e-mail. Il s’agit d’un système où les factures sont transmises via une plateforme agréée, dans un format structuré (comme Factur-X, UBL ou CII) que l’administration fiscale peut lire automatiquement. Toutes les entreprises établies en France sont dans le périmètre, y compris les micro-entreprises, les artisans, les freelances et les vendeurs sur des places de marché comme Etsy.
Si vous vendez uniquement à des particuliers (B2C), vous n’aurez pas à émettre de factures électroniques pour ces ventes. En revanche, vous devrez peut-être transmettre des données de vente à l’administration via le e-reporting. Et si vous achetez des fournitures ou des services auprès d’entreprises françaises, vous devrez être en mesure de recevoir leurs factures électroniques dès septembre 2026.
Les ventes à des associations à but non lucratif ou à des clients basés à l’étranger sont également exclues de l’obligation d’émission B2B. Mais pour les transactions entre professionnels français, il n’y a pas d’exception.
Le calendrier en deux temps : réception d’abord, émission ensuite
La réforme se déploie progressivement pour laisser le temps à chacun de s’adapter. Voici les dates clés à retenir :
| Date | Qui est concerné | Obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises, y compris les auto-entrepreneurs | Être en mesure de recevoir des factures électroniques via une plateforme agréée |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre des factures électroniques et transmettre les données de e-reporting |
| 1er septembre 2027 | PME, TPE et micro-entreprises | Émettre des factures électroniques et transmettre les données de e-reporting |
Concrètement, à partir de septembre 2026, vous devez pouvoir recevoir les factures de vos fournisseurs français. Pas de panique : si vous utilisez déjà un logiciel de facturation comme Abby, Solo ou Fiducial, la plateforme agréée sera souvent intégrée automatiquement. Si vous faites vos factures à la main ou avec un tableur, il faudra choisir une plateforme agréée d’ici là.
L’émission de vos propres factures électroniques n’est obligatoire qu’à partir de septembre 2027. Vous avez donc un an de plus pour vous préparer. Mais autant anticiper dès maintenant pour éviter la précipitation.
Ce qui change vraiment dans votre quotidien
Beaucoup d’auto-entrepreneurs pensent que la réforme va bouleverser leur façon de travailler. En réalité, si vous avez déjà un outil de facturation, le changement est surtout technique et administratif. Vous continuez à créer vos factures comme avant, mais le logiciel se charge de les transformer au bon format et de les transmettre à la plateforme agréée.
Les trois grandes obligations à retenir :
- Recevoir des factures électroniques via une plateforme agréée (dès septembre 2026)
- Émettre des factures électroniques au format structuré (dès septembre 2027 pour le B2B)
- Transmettre les données de vente à l’administration (e-reporting) pour les transactions B2C et certaines opérations internationales
Attention : une facture électronique ne se résume pas à un PDF envoyé par e-mail. Le PDF n’est pas un format structuré. La réforme impose des formats comme Factur-X (un PDF avec un fichier XML intégré), UBL ou CII. Votre logiciel doit donc être compatible.
Les erreurs fréquentes à éviter avant la réforme
Certains auto-entrepreneurs commettent des erreurs qui peuvent leur coûter du temps ou de l’argent. Voici les plus courantes :
- Attendre septembre 2027 pour choisir une plateforme : vous devez être prêt à recevoir dès septembre 2026. Si vous attendez, vous risquez de ne pas pouvoir réceptionner les factures de vos fournisseurs.
- Croire que la franchise en base de TVA vous exonère : non, la réforme s’applique à tous les assujettis à la TVA, y compris ceux qui facturent sans TVA. Vous êtes concerné.
- Penser que le PDF suffit : envoyer un PDF par e-mail ne respecte pas les nouvelles règles. Il faut passer par une plateforme agréée.
- Négliger le e-reporting pour les ventes aux particuliers : même si vous ne facturez que des B2C, vous devrez peut-être transmettre des données à l’administration.
Une erreur plus subtile : ne pas vérifier si votre logiciel actuel est compatible avec les formats structurés. Certains outils gratuits ou bas de gamme ne le seront pas. Mieux vaut anticiper et choisir un logiciel qui intègre déjà une plateforme agréée.
Comment choisir votre plateforme agréée (PDP)
La plateforme agréée est l’intermédiaire obligatoire entre vous et l’administration fiscale. Elle reçoit vos factures, les transmet à vos clients et envoie les données à l’État. Vous ne pouvez pas y échapper.
Plusieurs options s’offrent à vous :
- Utiliser le portail public gratuit : l’État mettra à disposition une plateforme publique (PPF) pour les petites structures. C’est l’option la moins chère, mais elle peut être moins intuitive et moins intégrée à votre outil de facturation.
- Choisir une plateforme privée agréée (PDP) : des éditeurs comme Abby, Solo, Fiducial ou d’autres proposent des solutions clé en main, souvent intégrées à leur logiciel de facturation. C’est plus simple au quotidien, mais généralement payant (abonnement mensuel ou à l’acte).
- Passer par votre logiciel de comptabilité : si vous utilisez déjà un outil comme QuickBooks, Sage ou un expert-comptable en ligne, vérifiez s’ils intègrent une plateforme agréée. Dans la plupart des cas, ils le feront automatiquement.
Le critère principal est la compatibilité avec votre activité. Si vous facturez peu de clients pros, le portail public peut suffire. Si vous avez beaucoup de transactions B2B, une PDP privée vous fera gagner du temps. Pensez aussi à vérifier les tarifs : certains éditeurs facturent à la facture, d’autres à l’abonnement.
Ce que vous devez faire maintenant, étape par étape
Pas besoin de tout changer du jour au lendemain. Voici une checklist pour vous préparer sereinement :
- Vérifiez votre logiciel de facturation : est-il compatible avec les formats structurés (Factur-X, UBL, CII) ? Si non, prévoyez un changement avant septembre 2026.
- Choisissez votre plateforme agréée : comparez les options (portail public vs PDP privée) et anticipez les coûts.
- Renseignez-vous sur le e-reporting : si vous vendez à des particuliers, sachez quelles données transmettre et comment.
- Formez-vous ou formez votre équipe : si vous avez un assistant ou un comptable, assurez-vous qu’il maîtrise les nouvelles règles.
- Testez la réception dès septembre 2026 : une fois la plateforme choisie, vérifiez que vous pouvez bien recevoir une facture électronique test.
Un conseil concret : ne repoussez pas le choix de la plateforme à la dernière minute. Les éditeurs risquent d’être submergés de demandes à l’approche de septembre 2026. En anticipant, vous éviterez les files d’attente et les mauvaises surprises.
Et pour ceux qui ont une activité mixte (B2B et B2C) ?
Si vous vendez à la fois à des professionnels et à des particuliers, vous cumulez les obligations. Pour le B2B, vous devrez émettre des factures électroniques à partir de septembre 2027. Pour le B2C, vous devrez transmettre les données de vente via le e-reporting. Mais attention : le e-reporting ne concerne que les transactions avec des particuliers ou des clients étrangers. Il ne remplace pas la facture électronique.
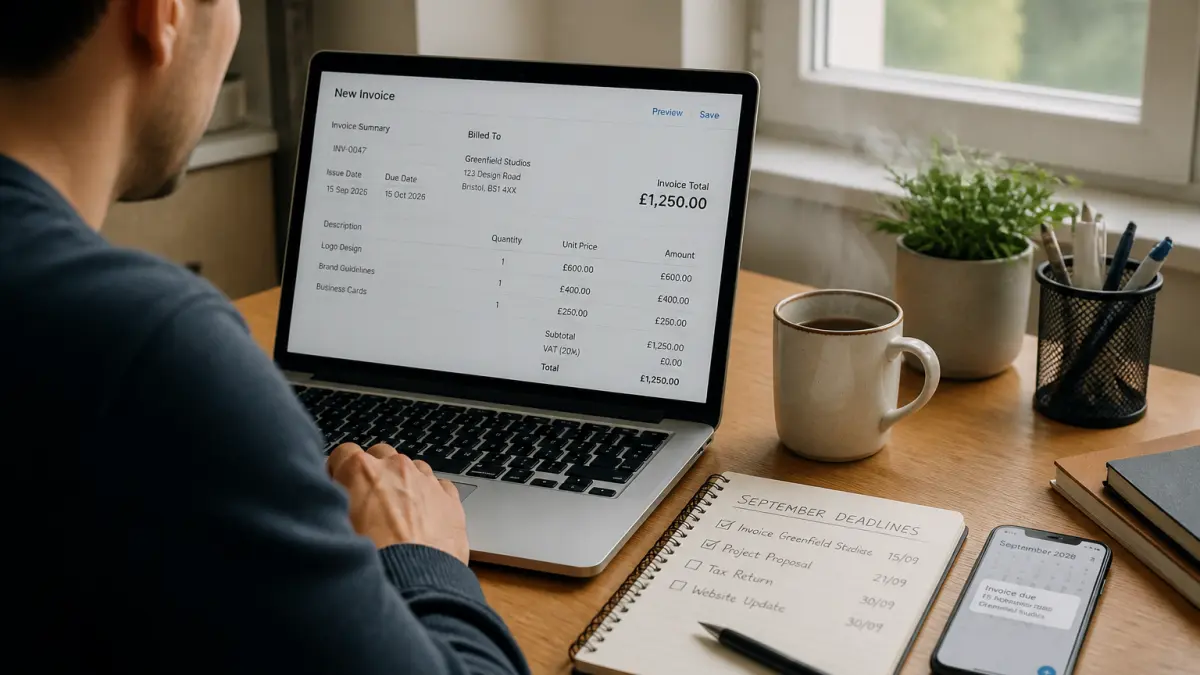
Un exemple concret : un graphiste freelance facture une agence de communication (B2B) et un particulier pour un logo (B2C). Pour l’agence, il devra émettre une facture électronique via une plateforme agréée. Pour le particulier, il n’aura pas à envoyer de facture électronique, mais devra transmettre les données de la vente à l’administration (montant, TVA, etc.).
Cette double contrainte peut sembler lourde, mais un bon logiciel de facturation gère les deux automatiquement. Vous n’aurez rien à faire de plus que de saisir vos ventes comme d’habitude.
Le piège à éviter : la fausse croyance sur la franchise en base de TVA
Beaucoup d’auto-entrepreneurs en franchise en base de TVA pensent être exclus de la réforme. C’est faux. La réforme s’applique à tous les assujettis à la TVA, même ceux qui ne facturent pas de TVA. La franchise en base vous exonère de collecter la TVA, mais pas de respecter les nouvelles règles de facturation.
Concrètement, si vous êtes en franchise en base, vous continuez à facturer sans TVA. Mais vos factures doivent être transmises via une plateforme agréée et au format structuré. Les règles de TVA ne changent pas, c’est le canal de transmission qui évolue.
Un point important : si vous dépassez le seuil de la franchise en base (37 500 € ou 85 000 € selon l’activité), vous devenez redevable de la TVA. Dans ce cas, la facturation électronique s’applique avec les mêmes obligations, mais vous devrez en plus gérer la TVA. Mieux vaut anticiper cette bascule si votre chiffre d’affaires approche du seuil.
Comment se préparer sans se ruiner
L’une des craintes les plus fréquentes est le coût. Certaines plateformes privées facturent entre 5 et 20 euros par mois, parfois plus selon le volume de factures. Le portail public de l’État sera gratuit, mais moins intégré. Pour un auto-entrepreneur qui facture peu de clients pros, le portail public peut être une solution économique.
Mais attention : si vous utilisez déjà un logiciel de facturation payant, vérifiez si l’abonnement inclut déjà la plateforme agréée. Dans certains cas, la mise à jour vers la facturation électronique est comprise sans surcoût. Dans d’autres, un supplément sera facturé. Lisez bien les conditions générales avant de vous engager.
Autre astuce : certains éditeurs proposent des offres de lancement ou des réductions pour les premiers inscrits. Comparez les tarifs et ne vous précipitez pas sur la première solution venue. Un mauvais choix peut vous coûter plus cher à long terme.
Enfin, n’oubliez pas que la réforme est progressive. Vous avez jusqu’à septembre 2027 pour l’émission. Utilisez ce délai pour tester votre outil, former vos habitudes et éviter les erreurs. L’anticipation est votre meilleur allié.
La facturation électronique n’est pas une punition, c’est une modernisation. Avec les bons outils et un peu d’organisation, vous pouvez la transformer en gain de temps plutôt qu’en casse-tête. Commencez dès maintenant par vérifier votre logiciel et choisir votre plateforme, et vous serez tranquille pour les deux prochaines années.